





Η διεθνής αναταραχή στην τεχνολογική αγορά δημιουργεί συγκεκριμένους κινδύνους για την ελληνική οικονομία, με επιπτώσεις στις επενδύσεις σε Data Centers, στο κόστος του εξοπλισμού πληροφορικής και στην υλοποίηση των ψηφιακών έργων του Δημοσίου και των επιχειρήσεων. Η υποχώρηση των χρηματιστηριακών αποτιμήσεων των μεγάλων τεχνολογικών ομίλων συμπίπτει με την αύξηση του κόστους βασικών εξαρτημάτων και την αναθεώρηση των προσδοκιών για την εμπορική απόδοση των τεράστιων επενδύσεων στην Τεχνητή Νοημοσύνη. Για την Ελλάδα, η συγκυρία είναι ιδιαίτερα σοβαρή. Η χώρα βρίσκεται σε περίοδο επέκτασης των ψηφιακών υποδομών, με σημαντικές επενδύσεις διεθνών ομίλων, αλλά εξακολουθεί να εξαρτάται από εισαγόμενο εξοπλισμό, ξένους παρόχους υπολογιστικού νέφους και τεχνολογίες που αναπτύσσονται εκτός των συνόρων της. Η διεθνής κρίση μεταφέρεται επομένως στην εγχώρια αγορά μέσα από το κόστος, τη χρηματοδότηση και τον ρυθμό υλοποίησης των επενδύσεων.
Οι επενδύσεις στα Data Centers υπό νέα αξιολόγηση
Η πτώση των τεχνολογικών μετοχών επαναφέρει ένα κρίσιμο ερώτημα: θα συνεχιστούν με τον ίδιο ρυθμό οι διεθνείς επενδύσεις στις υποδομές ΤΝ; Οι μεγάλοι τεχνολογικοί όμιλοι έχουν διαθέσει τεράστια κεφάλαια για την ανάπτυξη Data Centers, την προμήθεια εξειδικευμένων επεξεργαστών και τη δημιουργία υποδομών υπολογιστικής ισχύος. Οι επενδυτές, ωστόσο, ζητούν πλέον σαφέστερες αποδείξεις ότι αυτές οι δαπάνες μπορούν να μετατραπούν σε αντίστοιχα έσοδα και κέρδη.
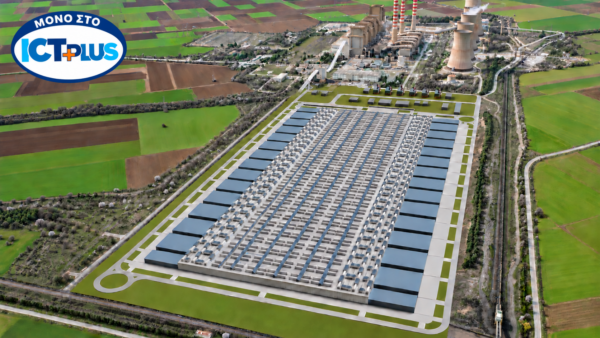
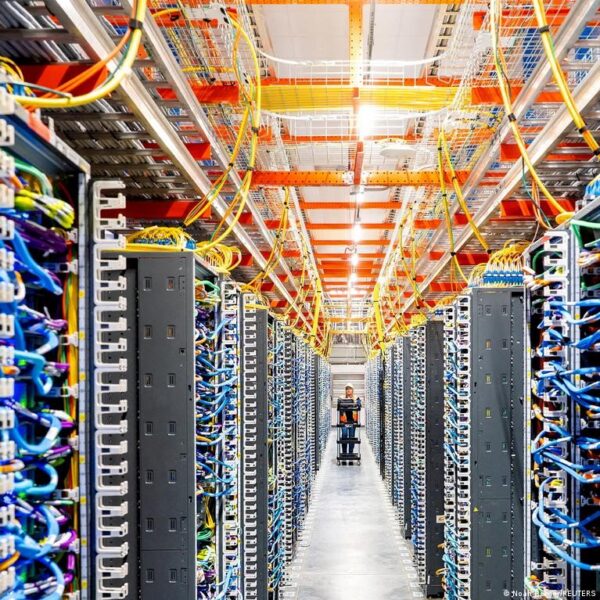
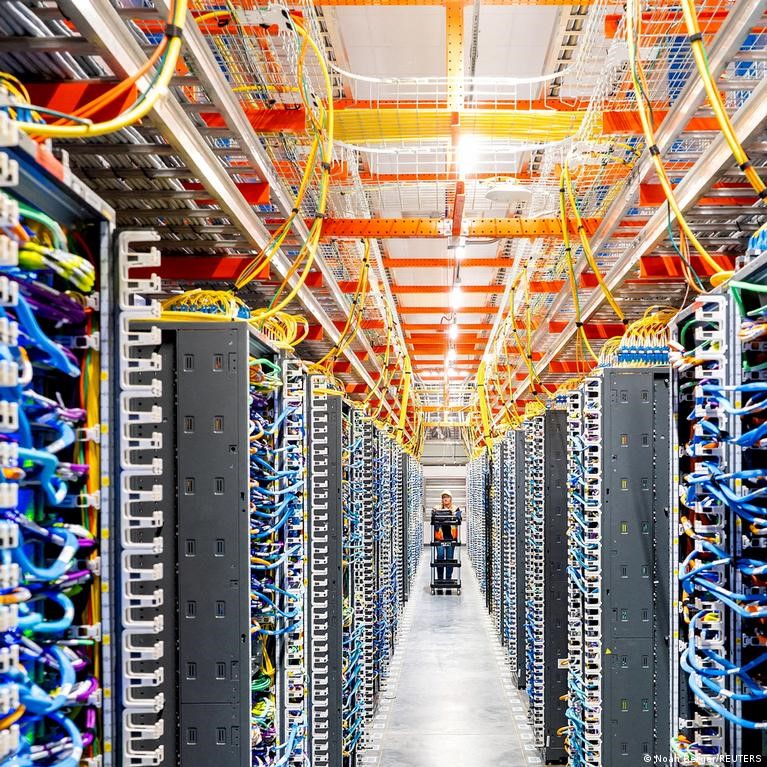
Η εξέλιξη αφορά άμεσα την Ελλάδα, η οποία έχει προσελκύσει επενδύσεις από την ΔΕΗ και AWS, την Digital Realty, την Microsoft και την γαλλική Data4, ενώ αξιόλογη είναι και η παρουσία της ελληνικής Lancom. Σύμφωνα με τα στοιχεία της μελέτης της PwC, το 2025 λειτουργούσαν στην Ελλάδα περίπου 21 Data Centers συνολικής εγκατεστημένης ισχύος 44 MW, ενώ το επενδυτικό ενδιαφέρον εκτιμάται μεταξύ 1,4 και 2,2 GW. Η απόσταση μεταξύ της σημερινής δυναμικότητας και των σχεδιαζόμενων επενδύσεων αποτυπώνει το μέγεθος της αγοράς που μπορεί να δημιουργηθεί, αλλά και το ύψος των απαιτήσεων για την υλοποίησή της. Εάν οι διεθνείς όμιλοι αναθεωρήσουν τις προβλέψεις τους για τη ζήτηση υπηρεσιών ΤΝ, είναι πιθανό να επανεξετάσουν τα χρονοδιαγράμματα, τη δυναμικότητα ή τη σταδιακή ανάπτυξη των εγκαταστάσεών τους. Δεν πρόκειται κατ’ ανάγκη για ακύρωση επενδύσεων, αλλά για αυστηρότερη αξιολόγηση της εμπορικής τους απόδοσης. Αυτό μπορεί να μεταφραστεί σε καθυστερήσεις, αναπροσαρμογές προϋπολογισμών ή επιλογή μικρότερων αρχικών φάσεων κατασκευής. Ένα ακόμη μεγαλύτερο εμπόδιο είναι η διαθεσιμότητα ηλεκτρικής ισχύος. Τα Data Centers που εξυπηρετούν εφαρμογές ΤΝ έχουν αυξημένες ενεργειακές απαιτήσεις, ενώ η Αττική, όπου συγκεντρώνεται σημαντικό μέρος του επενδυτικού ενδιαφέροντος, αντιμετωπίζει περιορισμούς στη σύνδεση νέων μεγάλων εγκαταστάσεων. Η δυνατότητα εξασφάλισης συγκεκριμένων MW, η κατασκευή υποσταθμών, η ενίσχυση των δικτύων και το ανταγωνιστικό ενεργειακό κόστος θα αποτελέσουν καθοριστικούς παράγοντες για τις επόμενες επενδυτικές αποφάσεις. Η Ελλάδα μπορεί να διεκδικήσει μεγαλύτερο μερίδιο της περιφερειακής αγοράς, αλλά η γεωγραφική της θέση δεν αρκεί χωρίς τις απαραίτητες ενεργειακές και τηλεπικοινωνιακές υποδομές.
Ακριβότερος εξοπλισμός για επιχειρήσεις και Δημόσιο. Το κόστος της Τεχνητής Νοημοσύνης
Μία από τις πιο άμεσες επιπτώσεις της διεθνούς αναταραχής αφορά στην αγορά εξοπλισμού πληροφορικής. Εδώ παρατηρείται μια σημαντική αντίφαση: ενώ οι χρηματιστηριακές αποτιμήσεις των τεχνολογικών εταιρειών υποχωρούν, οι τιμές βασικών εξαρτημάτων εξακολουθούν να αυξάνονται. Η αυξημένη ζήτηση από τις υποδομές ΤΝ απορροφά σημαντικό μέρος της παραγωγικής δυναμικότητας των κατασκευαστών ημιαγωγών και μνημών. Οι μεγάλες επενδύσεις σε AI servers και υπολογιστικά συστήματα υψηλών επιδόσεων δημιουργούν ισχυρό ανταγωνισμό για τις διαθέσιμες ποσότητες μνημών και εξαρτημάτων. Οι προβλέψεις της TrendForce για το τέταρτο τρίμηνο του 2026 καταγράφουν αυξήσεις 10%-15% στις συμβατικές μνήμες DRAM και 15%-20% στις NAND Flash, σε επίπεδο διεθνών συμβολαίων προμήθειας. Οι αυξήσεις αυτές δεν μεταφέρονται αυτομάτως με τα ίδια ποσοστά στη λιανική αγορά, αποτελούν όμως σαφή ένδειξη της πίεσης στο κόστος παραγωγής και προμήθειας τεχνολογικού εξοπλισμού.
Για την ελληνική αγορά, η οποία εξαρτάται σε μεγάλο βαθμό από εισαγωγές, οι επιπτώσεις αφορούν ολόκληρη την αλυσίδα προμήθειας. Εισαγωγείς, διανομείς και εταιρείες πληροφορικής θα πρέπει να διαχειριστούν υψηλότερες τιμές αγοράς, ενώ οι τελικοί πελάτες θα αντιμετωπίσουν αυξημένο κόστος για την ανανέωση των υποδομών τους. Το πρόβλημα αφορά τους προσωπικούς υπολογιστές, τα laptops, τους επαγγελματικούς servers, τα συστήματα αποθήκευσης και τον εξοπλισμό δικτύων. Ιδιαίτερα εκτεθειμένες είναι οι επιχειρήσεις που έχουν προγραμματίσει μεγάλες προμήθειες μέσα στο 2027, καθώς ενδέχεται να χρειαστεί να αναθεωρήσουν τους προϋπολογισμούς τους ή να μεταθέσουν μέρος των επενδύσεών τους. Μεγαλύτερη σημασία έχει το ζήτημα για τα έργα ψηφιακού μετασχηματισμού του Δημοσίου. Οι προϋπολογισμοί, οι τεχνικές προδιαγραφές και οι οικονομικές προσφορές έχουν καθοριστεί σε συγκεκριμένο χρόνο. Όταν μεσολαβούν πολλοί μήνες μεταξύ της υποβολής μιας προσφοράς και της παράδοσης του εξοπλισμού, η αύξηση των τιμών μπορεί να πιέσει τα περιθώρια των αναδόχων και την οικονομική ισορροπία των συμβάσεων. Αυτό δεν σημαίνει αυτομάτως ότι θα αυξηθεί η δημόσια δαπάνη. Δημιουργεί, όμως, πραγματικό κίνδυνο για την εκτέλεση έργων με μακρά διάρκεια υλοποίησης, ιδιαίτερα όταν οι προμήθειες περιλαμβάνουν μεγάλες ποσότητες εξοπλισμού και εξειδικευμένα συστήματα.
Η διεθνής κρίση αφορά και στην ίδια τη δυνατότητα των ελληνικών επιχειρήσεων να αξιοποιήσουν την Τεχνητή Νοημοσύνη. Η πρόσβαση σε προηγμένα μοντέλα δεν εξαρτάται μόνο από το λογισμικό, αλλά και από την υπολογιστική ισχύ, τους επεξεργαστές, τη μνήμη και τις υπηρεσίες cloud που απαιτούνται για τη λειτουργία τους. Οι ελληνικές επιχειρήσεις που χρησιμοποιούν διεθνείς πλατφόρμες ΤΝ ενδέχεται να αντιμετωπίσουν αυξημένο κόστος, εφόσον οι πάροχοι μετακυλίσουν μέρος των δαπανών των υποδομών στις εμπορικές υπηρεσίες τους. Το ίδιο ισχύει για τις ελληνικές εταιρείες πληροφορικής που αναπτύσσουν εφαρμογές ΤΝ για επιχειρήσεις και δημόσιους οργανισμούς, καθώς η εξάρτησή τους από ξένες υποδομές επηρεάζει άμεσα το λειτουργικό τους κόστος. Η διάσταση αυτή είναι ιδιαίτερα σημαντική για τις μικρομεσαίες επιχειρήσεις, οι οποίες διαθέτουν περιορισμένα κεφάλαια για τεχνολογικές επενδύσεις. Εάν αυξηθεί το κόστος πρόσβασης σε υπολογιστική ισχύ και προηγμένα εργαλεία, η υιοθέτηση της ΤΝ μπορεί να γίνει δυσκολότερη ακριβώς για τις επιχειρήσεις που χρειάζονται την τεχνολογία για να ενισχύσουν την παραγωγικότητά τους. Παράλληλα, η εξάρτηση από διεθνείς παρόχους δημιουργεί ένα ζήτημα στρατηγικής σημασίας. Οι ελληνικές επιχειρήσεις δεν ελέγχουν ούτε τις τιμές ούτε τους εμπορικούς όρους των υποδομών στις οποίες βασίζονται οι εφαρμογές τους. Η ανάπτυξη εγχώριας υπολογιστικής δυναμικότητας, η αξιοποίηση των ευρωπαϊκών υποδομών ΤΝ και η ενίσχυση της ελληνικής τεχνογνωσίας αποκτούν συνεπώς μεγαλύτερη οικονομική σημασία.
Το πραγματικό διακύβευμα για την Ελλάδα
Η διεθνής αναταραχή δημιουργεί δύο παράλληλες πιέσεις στην ελληνική αγορά.
Από τη μία πλευρά, η αυστηρότερη αξιολόγηση των επενδύσεων μπορεί να επηρεάσει τον ρυθμό ανάπτυξης των Data Centers και των υποδομών ΤΝ. Από την άλλη, η αύξηση του κόστους μνημών και εξοπλισμού επιβαρύνει τις επιχειρήσεις, τους αναδόχους ψηφιακών έργων και τους δημόσιους οργανισμούς. Για την Ελλάδα, το πρόβλημα δεν είναι μόνο η πιθανότητα καθυστέρησης ορισμένων μεγάλων επενδύσεων. Είναι και η δυνατότητα της εγχώριας αγοράς να διατηρήσει τον ρυθμό ψηφιακού μετασχηματισμού της σε ένα περιβάλλον ακριβότερου εξοπλισμού και μεγαλύτερης εξάρτησης από διεθνείς τεχνολογικούς προμηθευτές. Το κρίσιμο ζητούμενο είναι να μη μετατραπεί η Ελλάδα σε απλό καταναλωτή εισαγόμενης τεχνολογίας και υπολογιστικής ισχύος. Οι επενδύσεις σε Data Centers πρέπει να συνδεθούν με την ανάπτυξη εγχώριων ψηφιακών υπηρεσιών, τη συμμετοχή ελληνικών εταιρειών, την παραγωγή τεχνογνωσίας και τη δημιουργία εξειδικευμένης απασχόλησης. Η διεθνής κρίση αποτελεί επομένως μια πραγματική δοκιμασία για το ελληνικό ψηφιακό οικοσύστημα. Το ζητούμενο δεν είναι μόνο πόσα κεφάλαια θα επενδυθούν στην Ελλάδα, αλλά πόση προστιθέμενη αξία, τεχνογνωσία και επιχειρηματική δραστηριότητα θα παραμείνει στη χώρα.