






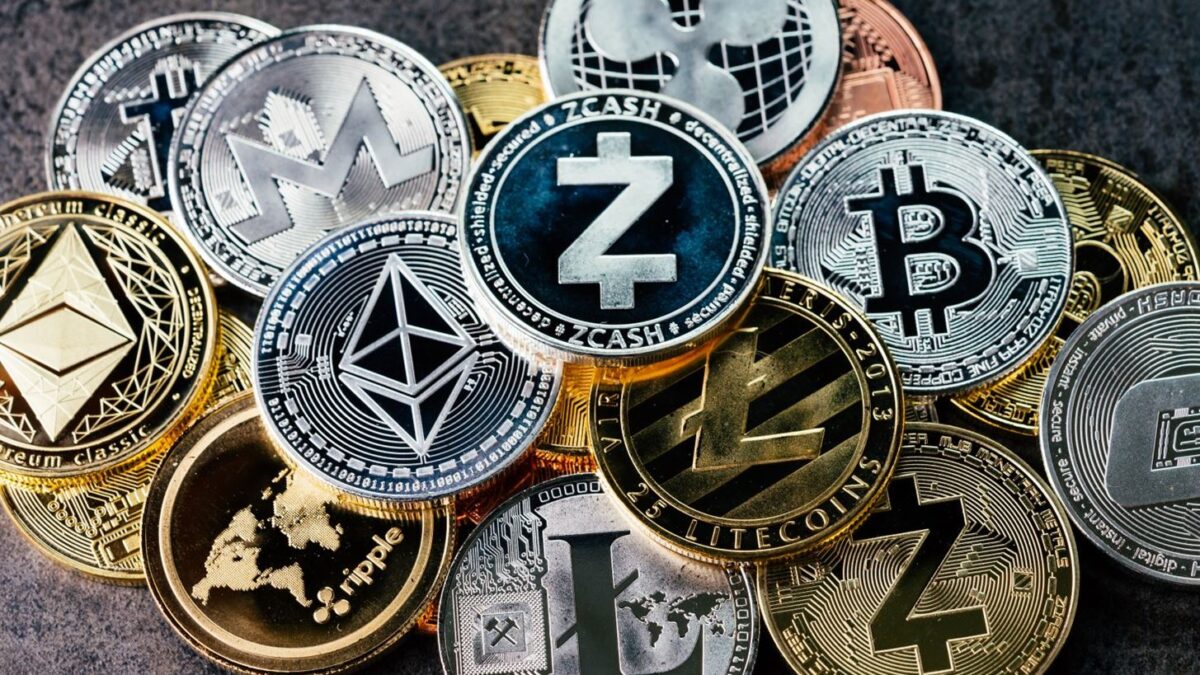
Το 10,7% των Ελλήνων χρηστών του Διαδικτύου δηλώνει ότι κατέχει crypto, αλλά μόλις 24 σημεία στη χώρα τα δέχονται ως πληρωμή και δεν υπάρχει ούτε ένα ενεργό ΑΤΜ κρυπτονομισμάτων. Η Ελλάδα έχει πλέον ένα υπολογίσιμο κοινό χρηστών κρυπτονομισμάτων, αλλά η αγορά δεν έχει ακόμη αποκτήσει τις υποδομές που απαιτούνται για να περάσουν τα crypto από το ψηφιακό πορτοφόλι στην καθημερινή συναλλαγή. Το 10,7% των χρηστών του Διαδικτύου ηλικίας 16-64 ετών στην Ελλάδα δηλώνει ότι κατέχει κρυπτονομίσματα, την ώρα που μόλις 24 εμπορικά σημεία καταγράφονται ως σημεία αποδοχής τους και κανένα ΑΤΜ κρυπτονομισμάτων δεν λειτουργεί σήμερα στη χώρα. Η αντίφαση είναι χαρακτηριστική: υπάρχει ενδιαφέρον και κατοχή ψηφιακών περιουσιακών στοιχείων, αλλά η πραγματική χρήση τους στο λιανεμπόριο παραμένει εξαιρετικά περιορισμένη. Αυτό ακριβώς επιχειρεί να μετρήσει το Cryptonomy Retail Index 2026, το οποίο εξετάζει σε ποιο βαθμό τα κρυπτονομίσματα έχουν περάσει στην καθημερινή οικονομική δραστηριότητα.
Με βάση τον δείκτη, η Ελλάδα καταλαμβάνει την 30ή θέση μεταξύ 43 χωρών παγκοσμίως και τη 17η στην Ευρωπαϊκή Ένωση, με συνολική βαθμολογία 4,82 στα 10.
Το μεγάλο ελληνικό έλλειμμα είναι οι υποδομές και το πλαίσιο
Το πρόβλημα της Ελλάδας δεν βρίσκεται στην απουσία ενδιαφέροντος για τα crypto, αλλά στην αδυναμία μετατροπής αυτού του ενδιαφέροντος σε καθημερινές συναλλαγές. Ο δείκτης αξιολογεί τέσσερις βασικούς παράγοντες: υποδομές, συναλλαγές, κατοχή κρυπτονομισμάτων και νομοθετικό περιβάλλον. Οι υποδομές και οι συναλλαγές έχουν τη μεγαλύτερη βαρύτητα, από 30%, ενώ η κατοχή και η νομοθεσία συμμετέχουν με 20% η καθεμία. Στην Ελλάδα, το πιο χαρακτηριστικό στοιχείο είναι τα μόλις 24 σημεία αποδοχής που καταγράφει το BTC Map. Σε μια χώρα με εκατομμύρια καταναλωτές και ιδιαίτερα υψηλή διείσδυση ηλεκτρονικών πληρωμών, ο αριθμός αυτός παραμένει εξαιρετικά μικρός.
Η εικόνα γίνεται ακόμη πιο καθαρή από την απουσία ΑΤΜ: μηδέν.
Η χρήση κρυπτονομισμάτων στις πληρωμές έχει, ωστόσο, πραγματικά πλεονεκτήματα και δεν είναι τυχαίο ότι δημιουργείται διεθνώς ένα οικοσύστημα γύρω από αυτά. Ένα από τα βασικά πλεονεκτήματα είναι η δυνατότητα πραγματοποίησης διασυνοριακών συναλλαγών χωρίς την παραδοσιακή τραπεζική αλυσίδα. Για μια επιχείρηση ή έναν πελάτη που συναλλάσσεται διεθνώς, ένα κρυπτονόμισμα μπορεί να μεταφέρει αξία σε άλλη χώρα χωρίς να απαιτείται η ίδια διαδικασία που συνοδεύει μια κλασική διεθνή τραπεζική μεταφορά. Σημαντικό πλεονέκτημα μπορεί να είναι επίσης η ταχύτητα και η διαθεσιμότητα, καθώς το δίκτυο λειτουργεί σε 24ωρη βάση και δεν εξαρτάται από το ωράριο των τραπεζών. Παράλληλα, σε ορισμένες περιπτώσεις οι συναλλαγές μπορούν να πραγματοποιούνται με χαμηλότερο κόστος διαμεσολάβησης, ιδιαίτερα όταν πρόκειται για διεθνείς πληρωμές ή μεταφορές μικρών ποσών, αν και αυτό εξαρτάται από το κρυπτονόμισμα και το δίκτυο που χρησιμοποιείται.
Ένα ακόμη πλεονέκτημα είναι η διαφάνεια της αλυσίδας συναλλαγών. Στα δημόσια blockchain οι συναλλαγές καταγράφονται σε ένα κοινό και επαληθεύσιμο καθολικό, γεγονός που μπορεί να ενισχύσει την ιχνηλασιμότητα. Για τις επιχειρήσεις, η αποδοχή crypto μπορεί επίσης να αποτελέσει ένα επιπλέον κανάλι πληρωμής και να διευρύνει την πελατειακή βάση, ιδιαίτερα σε τουριστικές και διεθνείς αγορές.
Τα αρνητικά: μεταβλητότητα, απώλειες και κίνδυνοι
Η άλλη πλευρά είναι εξίσου σημαντική. Η χρήση κρυπτονομισμάτων για πληρωμές εξακολουθεί να έχει σοβαρά μειονεκτήματα, με πρώτο τη μεγάλη μεταβλητότητα της αξίας τους.
Εάν ένας καταναλωτής πληρώσει σήμερα ένα προϊόν με Bitcoin και η αξία του Bitcoin μεταβληθεί σημαντικά μέσα σε λίγες ώρες, τόσο ο καταναλωτής όσο και ο έμπορος μπορεί να βρεθούν αντιμέτωποι με οικονομική διαφορά. Για τον λόγο αυτό πολλές επιχειρήσεις που δέχονται crypto προτιμούν η συναλλαγή να μετατρέπεται άμεσα σε ευρώ. Υπάρχει επίσης ο κίνδυνος οριστικών απωλειών από λάθος συναλλαγές. Μια μεταφορά σε λάθος διεύθυνση blockchain μπορεί να μην μπορεί να αντιστραφεί όπως μια τραπεζική συναλλαγή που μπορεί, υπό προϋποθέσεις, να ακυρωθεί ή να ανακληθεί. Επιπλέον, ο χρήστης έχει μεγαλύτερη ευθύνη για την ασφάλεια του ψηφιακού του πορτοφολιού και των ιδιωτικών κλειδιών του. Η απώλεια πρόσβασης μπορεί να σημαίνει και απώλεια των περιουσιακών στοιχείων.
Σημαντικό ζήτημα αποτελεί και η κυβερνοασφάλεια. Απάτες, ηλεκτρονικές επιθέσεις, κλοπές ψηφιακών περιουσιακών στοιχείων και παραπλανητικές επενδυτικές προτάσεις εξακολουθούν να αποτελούν σοβαρούς κινδύνους για τους χρήστες. Τέλος, η χρήση crypto δεν σημαίνει αυτομάτως ανωνυμία. Οι συναλλαγές στα δημόσια blockchain είναι συνήθως καταγεγραμμένες και μπορούν να αναλυθούν, ενώ οι ρυθμιζόμενοι πάροχοι υπόκεινται πλέον σε αυξημένες απαιτήσεις ταυτοποίησης και εποπτείας.
Το ελληνικό παράδοξο. Το MiCA βάζει τάξη στην αγορά
Η αντίφαση είναι εμφανής. Η Ελλάδα έχει κάνει σημαντικά βήματα στην ψηφιοποίηση των συναλλαγών, στην ηλεκτρονική τραπεζική και στις ψηφιακές υπηρεσίες. Οι καταναλωτές έχουν εξοικειωθεί με κάρτες, ηλεκτρονικές πληρωμές και κινητές εφαρμογές. Αυτό όμως δεν έχει μεταφραστεί αντίστοιχα στην αγορά των crypto. Για να χρησιμοποιηθεί ένα κρυπτονόμισμα σε καθημερινή συναλλαγή χρειάζεται ένα ολόκληρο πλέγμα υποδομών: επιχειρήσεις που το αποδέχονται, πάροχοι υπηρεσιών πληρωμών, ασφαλή ψηφιακά πορτοφόλια, δυνατότητα μετατροπής σε ευρώ και σαφείς κανόνες για τον καταναλωτή και την επιχείρηση. Η Ελλάδα βρίσκεται ακόμη στη φάση δημιουργίας αυτού του οικοσυστήματος.
Το περιβάλλον, πάντως, αλλάζει σε ευρωπαϊκό επίπεδο. Η εφαρμογή του MiCA, του ευρωπαϊκού κανονιστικού πλαισίου για τις αγορές κρυπτοστοιχείων, δημιουργεί ενιαίο πλαίσιο κανόνων για την έκδοση κρυπτοστοιχείων και την παροχή σχετικών υπηρεσιών. Για την Ελλάδα η εξέλιξη αυτή έχει ιδιαίτερη σημασία, καθώς η αγορά περνά σταδιακά από μια περίοδο περιορισμένης θεσμικής οριοθέτησης σε ένα περιβάλλον αδειοδότησης, εποπτείας και μεγαλύτερης διαφάνειας. Η Επιτροπή Κεφαλαιαγοράς αποκτά κεντρικό ρόλο στο νέο πλαίσιο, ενώ παράλληλα ενισχύονται οι απαιτήσεις για τους παρόχους υπηρεσιών κρυπτοστοιχείων.
Το σημαντικότερο συμπέρασμα για την Ελλάδα δεν είναι τελικά η 30ή θέση. Είναι η απόσταση ανάμεσα στην κατοχή και τη χρήση.
Υπάρχει ήδη ένα κοινό που κατέχει κρυπτονομίσματα. Υπάρχει πλέον και ευρωπαϊκό πλαίσιο λειτουργίας των παρόχων. Αυτό που απουσιάζει είναι το πυκνό δίκτυο επιχειρήσεων και υποδομών που θα μπορούσε να μετατρέψει τα crypto σε καθημερινό εργαλείο πληρωμών.Τα κρυπτονομίσματα προσφέρουν ταχύτητα, διασυνοριακές δυνατότητες και νέες μορφές οικονομικών συναλλαγών, αλλά συνοδεύονται από μεταβλητότητα, τεχνολογικούς κινδύνους, ζητήματα ασφάλειας και μεγαλύτερη ευθύνη του χρήστη. Με μόλις 24 σημεία αποδοχής και κανένα ΑΤΜ, η Ελλάδα απέχει ακόμη σημαντικά από την εικόνα μιας ώριμης αγοράς κρυπτονομισμάτων στο λιανεμπόριο. Το πραγματικό στοίχημα, επομένως, δεν είναι απλώς να αυξηθεί ο αριθμός των Ελλήνων που αγοράζουν Bitcoin ή άλλα ψηφιακά περιουσιακά στοιχεία. Είναι να δημιουργηθεί η υποδομή, η ασφάλεια και το καθαρό θεσμικό πλαίσιο που θα επιτρέψουν στα crypto να περάσουν από την κατοχή στην πραγματική οικονομία.